Domain neuwertentschädigung.de kaufen?
Wir ziehen mit dem Projekt
neuwertentschädigung.de um.
Sind Sie am Kauf der Domain
neuwertentschädigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuwertentschädigung.de kaufen?
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **

Ähnliche Suchbegriffe für Geschützt
Top-Angebote
Produkte zum Begriff Geschützt:
-
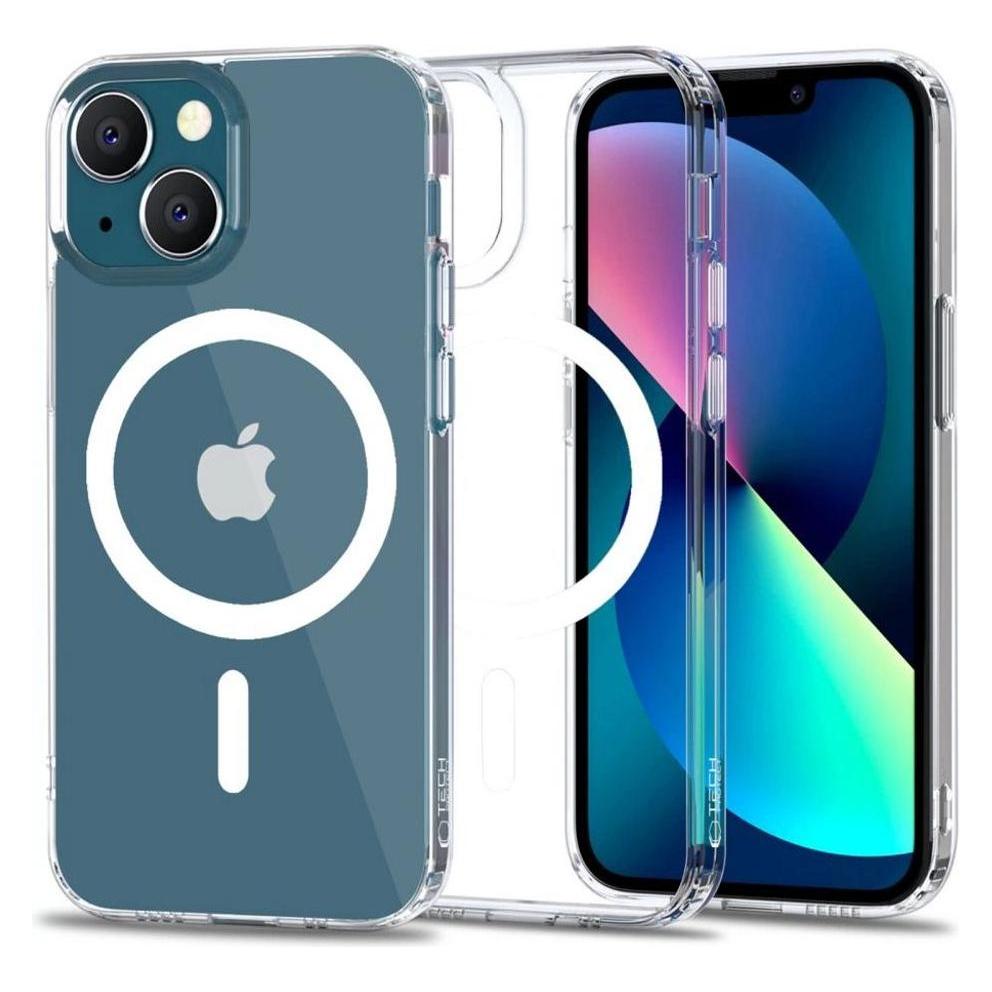
Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)13,78 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HELIXON Höhensicherungsgerät 20m Edelstahl Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Edelstahl-Seil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Edelstahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg902,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **

Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Top-Angebote
Produkte zum Begriff Geschützt:
-
HELIXON Höhensicherungsgerät 20m Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Stahlseil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Stahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg692,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)Tech Protect Technologie geschützt TECHNOLOGIE GESCHÜTZT MAGMAT MAGSAFE IPHONE 13 MINI KLAR (Apple iPhone 13 mini) (THP914CL)13,78 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HELIXON Höhensicherungsgerät 20m Edelstahl Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Edelstahl-Seil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Edelstahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg902,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
-
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **
-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
Ähnliche Suchbegriffe für Geschützt
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.