Domain neuwertentschädigung.de kaufen?
Wir ziehen mit dem Projekt
neuwertentschädigung.de um.
Sind Sie am Kauf der Domain
neuwertentschädigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuwertentschädigung.de kaufen?
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **
Ähnliche Suchbegriffe für QPSK
Top-Angebote
Produkte zum Begriff QPSK:
-
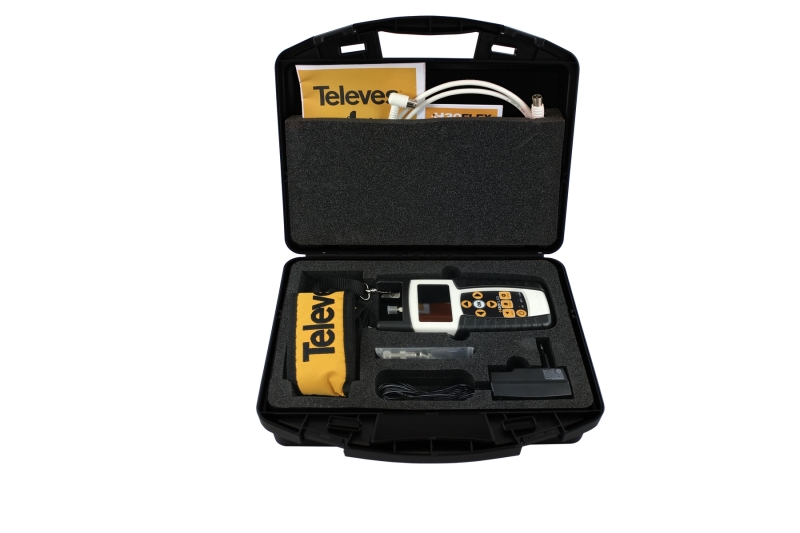
Televes H30FLEX, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30FLEX. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 400 mm, Tiefe: 225 mm, Höhe: 300 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite400 mmTiefe225 mmHöhe300 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformatsys1754,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
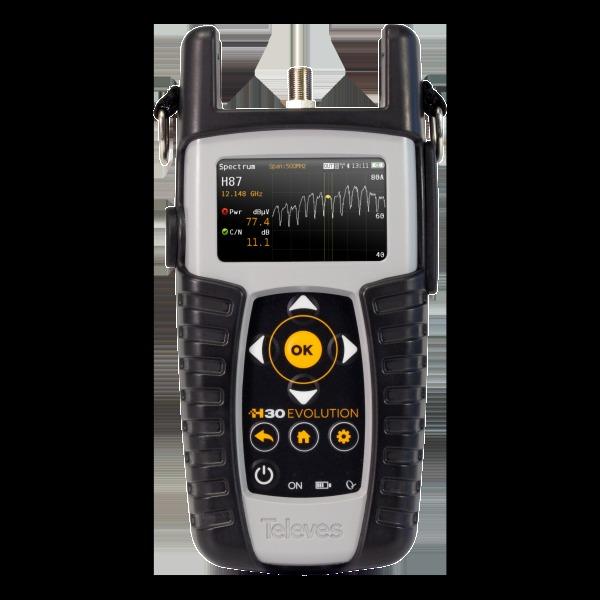
Televes H30Evolution, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30Evolution. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 175 mm, Tiefe: 52 mm, Höhe: 100 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite175 mmTiefe52 mmHöhe100 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformat1945,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **


Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Top-Angebote
Produkte zum Begriff QPSK:
-
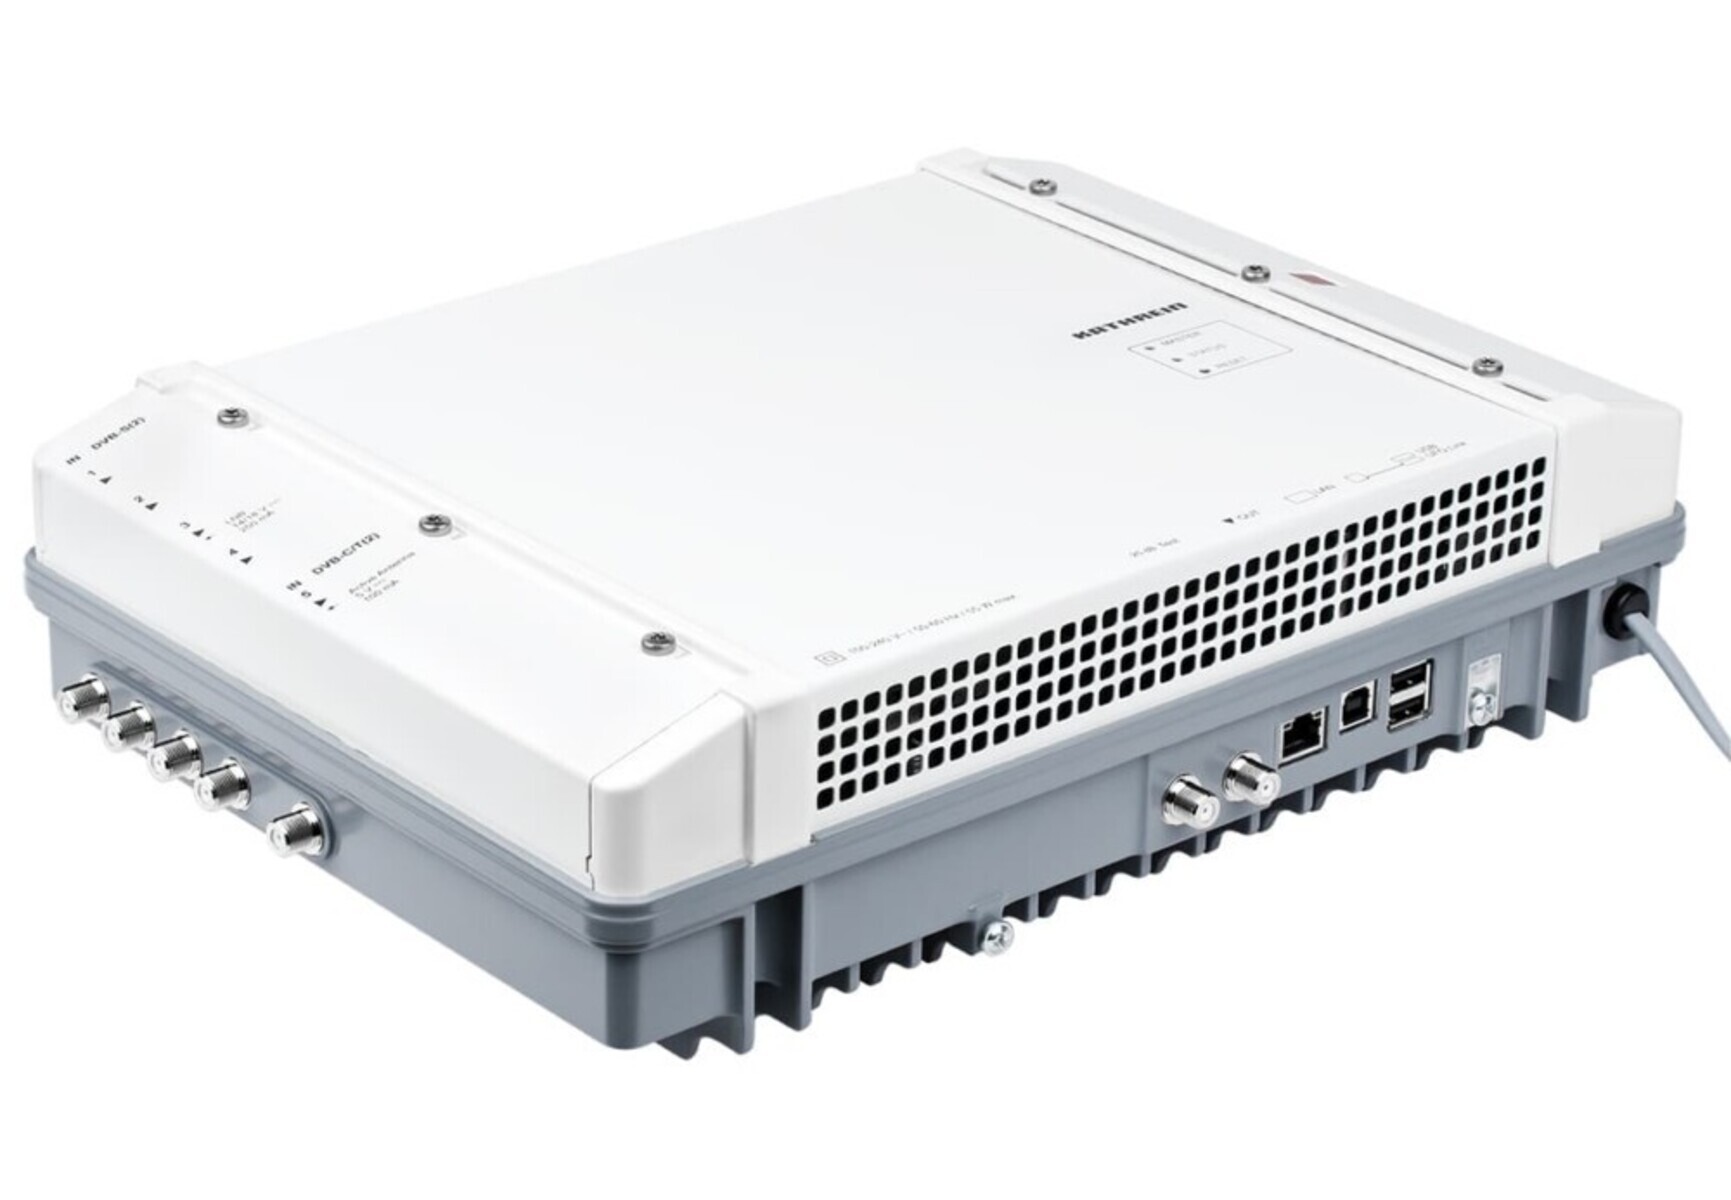
Kathrein UFO 87-10, 16-QAM, 64-QAM, 256-QAM, QPSK, F, Digitale Kopfstelle, Weiß, 432 mm, 355 mmKathrein UFOmini Kopfstelle 10fach UFO 87-10 Hersteller:Kathrein Bezeichnung:UFOmini Kopfstelle 10fach Multi-DVB - DVB-C Typ:UFO 87-10 Erweiterbar:ja Nachbarkanaltauglich:ja Stereo:ja Max. Anzahl aufbereitete Programme/Kanäle:10 Kathrein UFOmini Kopfstelle 10fach UFO 87-10: weitere Details UFOmini Kopfstelle 8fach, Eingang typ. 4 x Sat ZF mit DiSEqC 1.0 und 1 x Multifrontend DVB-T T2, DVB-C, Frontend typ. 8fach-DVB-S S2 S2x, DVB-T T2, DVB-C, Backend typ. 10 x DVB-C, TS-Proz., QAM-Modulator, Prog. ueber USW 800 Geliefert wird: Kathrein UFOmini Kopfstelle 10fach Multi-DVB - DVB-C UFO 87-10, Verpackungseinheit: 1 Stk., EAN: 4063242002917 Modulation:16-QAM, 64-QAM, 256-QAM, QPSKAnzahl Ethernet-LAN-Anschlüsse (RJ-45):1Anzahl USB 2.0 Anschlüsse:2RF-Eingang:4RF Verbindungstyp:FGerätetyp:Digitale KopfstelleProduktfarbe:WeißVerpackungsbreite:432 mmVerpackungstiefe:355 mmVerpackungshöhe:152 mmPaketgewicht:5,02 kgKonformitätsbescheinigungen: UFOmini Kopfstelle, 10-fach Frontend DiSEqC, Transport3932,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
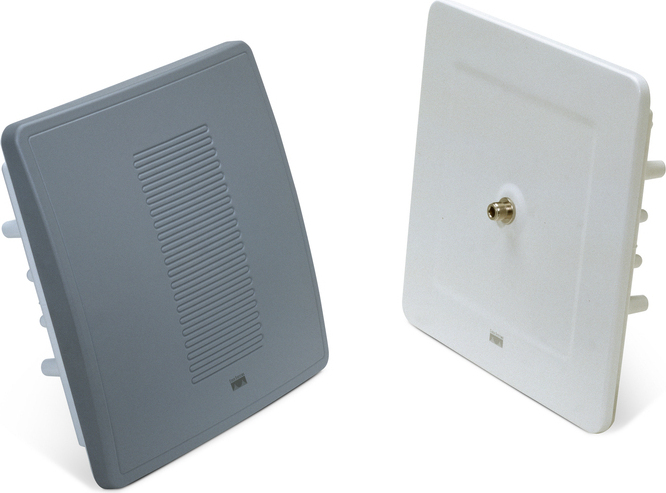
Cisco Aironet 1400 Wireless Bridge, 54 Mbit/Sek, 16-QAM, 64-QAM, BPSK, QPSK, CSMA/CA, 37 km, 5.725 - 5.825 GHz, KabellosDatenübertragungsrate (Maximum):54 Mbit/SekAntennentyp:NModulation:16-QAM, 64-QAM, BPSK, QPSKMedien-Zugang Protokoll:CSMA/CAMaximale Strecke (außen):37 kmFrequenzband:5.725 - 5.825 GHzAnzahl Kanäle:4Übertragungstechnik:KabellosSicherheit:UL 60950, CSA C22.2 No. 60950-00, IEC 60950, EN 60950, NEMA 4Unterstützte Sicherheitsalgorithmen:LEAPManagement-Protokolle:SNMP v1, SNMP v2, Telnet, HTTP, FTP, TFTPTemperaturbereich in Betrieb:-30 - 55 °CLuftfeuchtigkeit in Betrieb:0 - 100%Temperaturbereich bei Lagerung:-40 - 85 °CHöhe bei Betrieb:0 - 4206mHöhe bei Lagerung:0 - 4877mAbmessungen (BxTxH):290 x 290 x 90 mmGewicht:5 kgKonnektivität LEDs:YElektromagnetische Interferenzen:FCC Part 15.107 & 15.109 Class B, ICES-003 Class B, EN 55022 Class B, EN 55024 Allgemeine InformationenHersteller:Cisco Systems, IncHersteller-Artikelnummer:AIR-BR1410A-A-K9-NHersteller-Webseite:Marke:CiscoProduktlinie:AironetModell:1410AProduktbezeichnung:Wireless Bridge Aironet 1400 1410Produkttyp:Wireless BridgeTechn301,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes H30FLEX, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30FLEX. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 400 mm, Tiefe: 225 mm, Höhe: 300 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite400 mmTiefe225 mmHöhe300 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformatsys1754,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes H30Evolution, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30Evolution. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 175 mm, Tiefe: 52 mm, Höhe: 100 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite175 mmTiefe52 mmHöhe100 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformat1945,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
-
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **
-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
Ähnliche Suchbegriffe für QPSK
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.