Domain neuwertentschädigung.de kaufen?
Wir ziehen mit dem Projekt
neuwertentschädigung.de um.
Sind Sie am Kauf der Domain
neuwertentschädigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuwertentschädigung.de kaufen?
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **

Ähnliche Suchbegriffe für Beleuchtung
Top-Angebote
Produkte zum Begriff Beleuchtung:
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **


Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Top-Angebote
Produkte zum Begriff Beleuchtung:
-
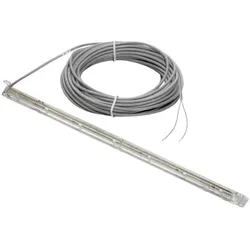
Sommer LED-Beleuchtung Lumi Strip BeleuchtungSommer LED-Beleuchtung Lumi Strip Beleuchtung Lieferumfang 1 x Sommer LED-Beleuchtung Lumi Strip Beleuchtung 1 x Anschlussleitung, 8000 mm Flexible LED-Beleuchtung für vielseitige Anwendungen Die Sommer LED-Beleuchtung Lumi Strip Beleuchtung ist eine innovative und vielseitige Lösung für die optimale Ausleuchtung rund um Ihr Garagentor. Ob im Innenbereich als zusätzliche Antriebsbeleuchtung oder außen als effektive Torblattbeleuchtung – die Sommer LED-Beleuchtung Lumi Strip Beleuchtung überzeugt durch ihre Flexibilität und Leistungsfähigkeit. Als Onlinehändler Scheurich24 bieten wir Ihnen dieses hochwertige Zubehör für moderne Garagentorantriebe und zahlreiche weitere Einsatzmöglichkeiten an. Starke LED-Leistung bei kompakter Bauweise Die Sommer LED-Beleuchtung Lumi Strip Beleuchtung besteht aus sechs leistungsstarken Einzel-LEDs, die für eine gleichmäßige und helle Ausleuchtung sorgen. Trotz ihrer kompakten Bauweise erreicht die Lichtleiste eine Leistung von 4,5 Watt, was in etwa einer klassischen 60-Watt-Glühbirne entspricht. Die kaltweiße Lichtfarbe sorgt dabei für eine klare Sicht und ein modernes Erscheinungsbild. Leistung: 4,5 W (vergleichbar mit 60 W Glühbirne) Lichtfarbe: Kaltweiß Spannung: 24 V DC Abmessungen: 287 x 8 x 17,2 mm Schutzart: IP 65 Für Innen- und Außenbereiche geeignet Dank der robusten Bauweise und der Schutzart IP65 ist die Sommer LED-Beleuchtung Lumi Strip Beleuchtung sowohl für den Innen- als auch für den Außenbereich bestens geeignet. Das hochwertige Gehäuse schützt die integrierten LEDs zuverlässig vor Staub und Feuchtigkeit. Dadurch kann die Sommer LED-Beleuchtung Lumi Strip Beleuchtung nicht nur in Garagen, sondern auch an Einfahrtstoren oder im Außenbereich eingesetzt werden. Universell einsetzbar – auch für Fremdantriebe Ein großer Vorteil der Sommer LED-Beleuchtung Lumi Strip Beleuchtung ist ihre universelle Einsetzbarkeit. Sie kann sowohl mit SOMMER Garagentorantrieben als auch mit Fremdantrieben verwendet werden. Voraussetzung ist lediglich ein 24-V-Anschluss, der sich wie eine Beleuchtung steuern lässt. Alternativ kann die Steuerung auch über ein optionales Relais erfolgen, wodurch die Sommer LED-Beleuchtung Lumi Strip Beleuchtung noch flexibler eingesetzt werden kann. Einfache Installation mit langer Anschlussleitung Die Montage der Sommer LED-Beleuchtung Lumi Strip Beleuchtung ist unkompliziert und schnell durchzuführen. Die im Lieferumfang enthaltene 8 Meter lange Anschlussleitung ermöglicht eine flexible Positionierung der Lichtleiste. Dadurch kann die Sommer LED-Beleuchtung Lumi Strip Beleuchtung genau dort angebracht werden, wo sie den größten Nutzen bietet – sei es am Torblatt, an der Führungsschiene oder an anderen geeigneten Stellen. Perfekte Ergänzung für Ihre Garagentoranlage Die Sommer LED-Beleuchtung Lumi Strip Beleuchtung ist die ideale Ergänzung zu bestehenden Beleuchtungssystemen. Sie verbessert nicht nur die Sichtverhältnisse, sondern erhöht auch die Sicherheit rund um Ihre Garage. Besonders bei Dunkelheit sorgt die zusätzliche Beleuchtung für eine bessere Orientierung und minimiert potenzielle Gefahrenquellen. Qualität von SOMMER für langlebige Lösungen Mit der Sommer LED-Beleuchtung Lumi Strip Beleuchtung entscheiden Sie sich für ein langlebiges Markenprodukt. SOMMER steht für innovative Technik und höchste Qualitätsstandards im Bereich Garagentorantriebe und Zubehör. Investieren Sie in eine zuverlässige Beleuchtungslösung und profitieren Sie von mehr Komfort und Sicherheit im Alltag.45,68 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten?
Um im Schadensfall eine angemessene Entschädigung von seiner Versicherung zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Schadensbericht, Fotos und Rechnungen sammeln und der Versicherung zur Verfügung stellen. Zudem ist es wichtig, kooperativ zu sein und alle Fragen der Versicherung ehrlich und vollständig zu beantworten. **
-
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert?
Was zahlt Versicherung Restwert oder Wiederbeschaffungswert? Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, der die Kosten für den Ersatz des beschädigten oder gestohlenen Gegenstands zum aktuellen Marktwert abdeckt. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Gegenstands in seinem aktuellen Zustand. In einigen Fällen kann die Versicherung auch den Restwert abzüglich des Schrottwerts auszahlen, wenn der Gegenstand nicht mehr repariert werden kann. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. **
-
Wann wird im Schadensfall der Zeitwert und wann der Wiederbeschaffungswert verwendet?
Der Zeitwert wird im Schadensfall verwendet, wenn der Wert eines beschädigten Gegenstands zum Zeitpunkt des Schadens festgestellt werden soll. Der Wiederbeschaffungswert hingegen wird verwendet, um den Wert eines Gegenstands zu bestimmen, der ersetzt werden muss, also den Preis, zu dem der Gegenstand neu gekauft werden kann. **
-
Was zahlt die Versicherung Wiederbeschaffungswert oder Restwert?
Die Versicherung zahlt in der Regel den Wiederbeschaffungswert, wenn ein versichertes Objekt gestohlen oder irreparabel beschädigt wird. Der Wiederbeschaffungswert entspricht dem Betrag, der benötigt wird, um das Objekt in einem vergleichbaren Zustand neu zu erwerben. Der Restwert hingegen bezieht sich auf den Wert des beschädigten Objekts in seinem aktuellen Zustand. In manchen Fällen kann die Versicherung auch den Restwert auszahlen, wenn das beschädigte Objekt noch reparabel ist. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall zu erwarten ist. **
Ähnliche Suchbegriffe für Beleuchtung
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.